「投資を始めたいけれど、毎月カツカツで資金がない」 「気がつくと給料日前には口座残高が寂しくなっている」
そんな悩みをお持ちではありませんか?
「余ったお金を投資に回そう」と考えていると、残念ながらいつまで経ってもお金は残りません。人間には**「あればあるだけ使ってしまう」**という習性があるからです(パーキンソンの法則と言います)。
投資資金を捻出するために必要なのは、精神論ではなく**「仕組み」**です。
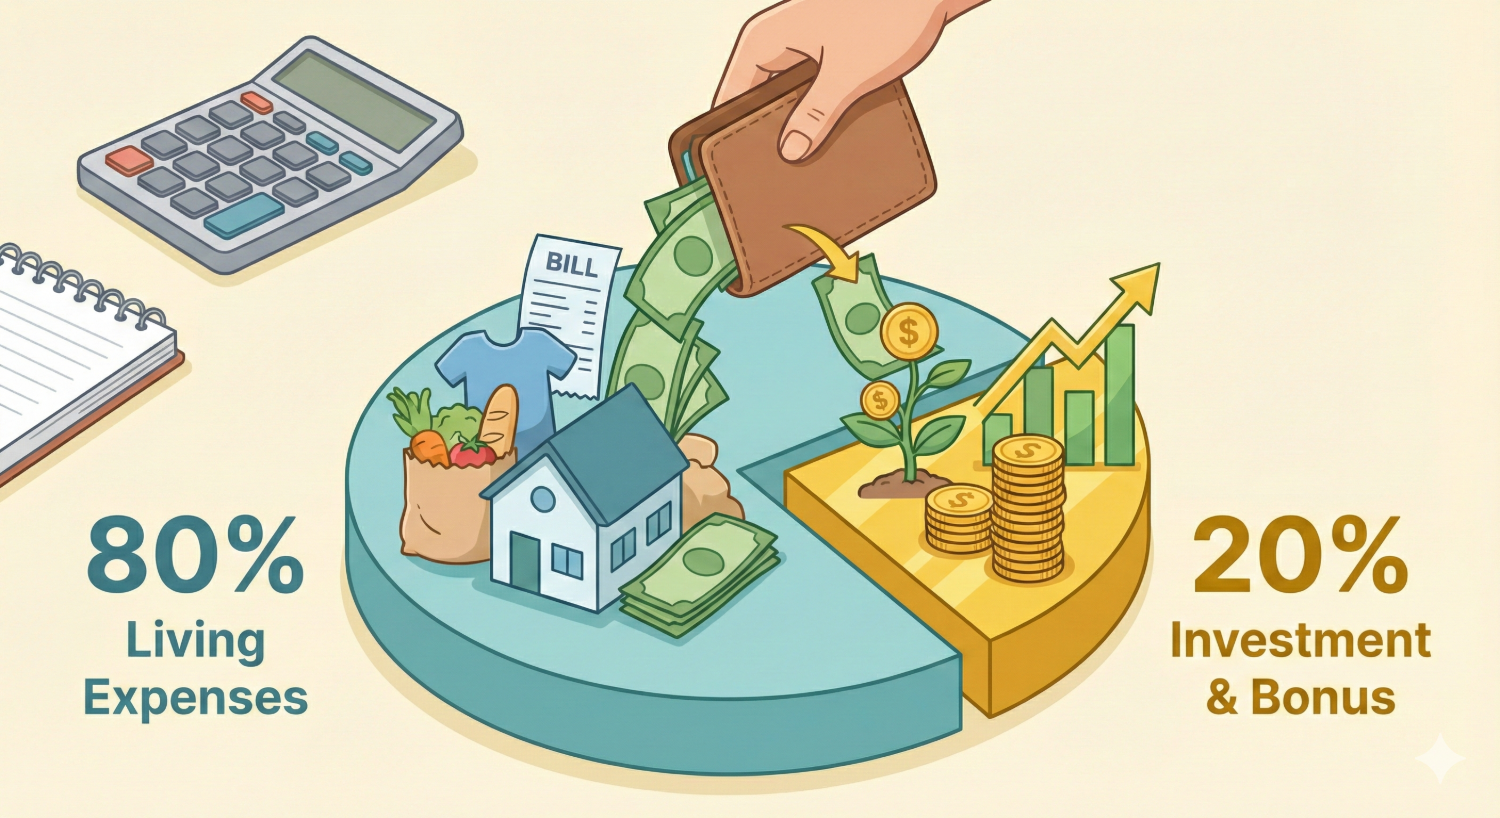
今回は、誰でも実践可能かつ、資産形成のスピードを劇的に早める**「生活費80%・投資20%の黄金ルール」**について解説します。
1. 目指すべきゴール:手取りの20%を「なかったもの」にする
まず、目指すべき明確な数字を設定しましょう。 それは、月の生活費を「手取り給与の80%」以内に抑え、残りの20%を投資に回すというルールです。
例えば、手取りが25万円の場合:
- 生活費(上限):20万円
- 投資用資金:5万円
手取りが30万円の場合:
- 生活費(上限):24万円
- 投資用資金:6万円
この20%は、給与が入った瞬間に証券口座へ移動させるか、つみたてNISAなどの自動引き落とし設定にして、最初から「なかったもの」として扱います。これを**「先取り投資」**と言います。
残った80%のお金でどう生活するかを工夫する。この順序を守るだけで、資産形成のスピードは劇的に変わります。
ボーナスは「全額投資」が最強の近道
さらに、資産形成を加速させるブースト装置が「ボーナス」です。 「ボーナスは全額投資に回す」。これを徹底してください。
「自分へのご褒美が欲しい」と思うかもしれませんが、日々の生活費(80%)の中に小さな楽しみを組み込み、ボーナスは将来の自由を買うためのチケットだと割り切るのです。これができれば、数年後の資産額は驚くほど増えているはずです。
2. 現状把握:あなたの家計は「80%」に収まっているか?
「80%で暮らすなんて無理!」と思う前に、まずは現状を把握しましょう。ここからは具体的な3つのステップで進めていきます。
ステップ①:家計簿をつけて「見える化」する
まずは1ヶ月だけでいいので、家計簿をつけてみてください。 マネーフォワードなどの家計簿アプリを使えば、クレジットカードや銀行口座と連携して自動で支出を記録してくれます。現金派の方は、レシートを撮影するタイプのものでも構いません。
重要なのは「何にいくら使っているか」を1円単位まで正確に知ることではなく、**「ざっくりとした支出の傾向」**を掴むことです。
- 住居費
- 食費
- 通信費
- サブスクリプション
- 交際費
- 使途不明金(コンビニなど)
これらを洗い出しましょう。
ステップ②:80%判定を行う
1ヶ月の記録が終わったら、計算機を叩いてください。
計算式: (月の総支出 ÷ 月の手取り収入)× 100 = 生活費率(%)
- 80%以下だった場合: 素晴らしいです!あなたは既に投資家としての資質があります。その浮いた20%を迷わず投資設定に回してください。
- 80%を超えていた場合: 多くの人がここに当てはまります。落ち込む必要はありません。「伸び代がある」ということです。次のステップで、無駄な脂肪を削ぎ落としていきましょう。
3. 外科手術:80%を超える場合の「削り方」
生活費が手取りの80%を超えている場合、どこかを削らなければなりません。 ここでやってはいけないのが、「食費を切り詰める」「電気をこまめに消す」といった、ストレスが溜まる割に効果の薄い節約です。
効果的なのは、一度見直せばずっと効果が続く**「固定費」の削減**です。
① 通信費の見直し(効果:大)
大手キャリアを使っていませんか? 格安SIM(MVNO)や各社の格安プラン(ahamo, LINEMO, povoなど)に変えるだけで、月額8,000円かかっていたスマホ代が3,000円以下になります。これだけで月5,000円、年間6万円の投資資金が生まれます。
② 保険の見直し(効果:特大)
日本の公的医療保険(健康保険)は非常に優秀です。「高額療養費制度」があるため、手術や入院をしても月の自己負担額は一般的な所得であれば9万円程度で済みます。 もし、月額1万円以上の民間医療保険に入っているなら、それは過剰かもしれません。 「県民共済」などの掛け捨て(月2,000円程度)に切り替えるか、貯蓄がある程度あれば保険自体を解約して「投資で備える」方が合理的です。
③ サブスクの断捨離(効果:中)
動画配信サービス、ジムの会員費、使っていないアプリの月額課金。 「いつか使うかも」と思っているものは、今すぐ解約しましょう。必要になったらその時また契約すればいいのです。 月1,000円のサブスクを3つ解約すれば、月3,000円。これを年利5%で20年運用すれば、約120万円になります。
④ コンビニ・ラテマネー(効果:中)
毎日なんとなく買っているコンビニのお弁当や、カフェのコーヒー。 これらを「ラテマネー」と呼びます。1回500円でも、月20日で1万円の出費です。 全てを我慢する必要はありませんが、「本当に必要か?」と問いかけ、水筒を持参するなどの工夫でこの1万円を投資に回せます。
4. まとめ:未来の自由を買うための20%
最後に、もう一度ルールを復習しましょう。
- 手取り給与の80%で生活する
- 残りの20%は給料日に即座に投資へ回す
- ボーナスは全額投資する
- 80%を超えているなら、固定費からメスを入れる
最初は80%での生活が窮屈に感じるかもしれません。しかし、人間は環境に適応する生き物です。数ヶ月もすれば、その予算内での楽しみ方や工夫が身につき、それが「当たり前」になります。
この20%の積み重ねは、将来のあなたを助ける最強のパートナーになります。 今日から家計簿アプリをインストールし、まずは「現状把握」から始めてみませんか?
あなたの資産形成の第一歩を応援しています。
コメント